


Ostatnia aktualizacja: 13 października 2026 · Przepisy KNF i zasady PIT-38 zweryfikowane 13.10.2026
CFD (contract for difference, kontrakt na różnicę) to instrument pochodny, w którym rozliczasz z brokerem różnicę między ceną otwarcia i zamknięcia pozycji na akcjach, indeksach, walutach lub surowcach, nie kupując samego aktywa. Możesz zarabiać na wzroście (long) albo spadku (short), zwykle z dźwignią, która mnoży zarówno zysk, jak i stratę.
Poniżej znajdziesz mechanizm CFD krok po kroku, w pełni przeliczony przykład pozycji long i short w złotówkach (ze spreadem, finansowaniem i automatycznym zamknięciem), limity dźwigni obowiązujące w Polsce, zasady podatku oraz odpowiedź na pytanie, kiedy najtrudniej zamknąć pozycję. Materiał jest edukacyjny i nie stanowi rekomendacji inwestycyjnej.
Co to jest CFD (kontrakt na różnicę)?
CFD to umowa między Tobą a dostawcą (brokerem), w której strony rozliczają zmianę ceny instrumentu bazowego od momentu otwarcia do zamknięcia pozycji. Jeśli cena zmieni się zgodnie z kierunkiem Twojej pozycji, broker dopisuje różnicę do rachunku; jeśli przeciwnie — różnica jest pobierana z Twoich środków. Rozliczenie następuje wyłącznie w pieniądzu: nie dostajesz akcji, baryłki ropy ani sztabki złota.
Polska decyzja KNF definiuje kontrakty CFD jako instrumenty pochodne (inne niż opcje, futures czy swapy), które dają ekspozycję na wahania ceny, poziomu lub wartości instrumentu bazowego — przez pozycję długą lub krótką — i są rozliczane w środkach pieniężnych. To dlatego przy CFD nie stajesz się akcjonariuszem, a Twoim kontrahentem jest dostawca kontraktu, nie giełda.
Instrumenty CFD: na czym można zawierać kontrakty?
Kontrakty CFD oferuje się na niemal każdy instrument z płynną ceną odniesienia: akcje (tzw. akcje CFD), indeksy giełdowe (np. DAX, S&P 500, WIG20), pary walutowe (o nich więcej w artykule forex — jak działa rynek walutowy), surowce (złoto, ropa, gaz), ETF-y oraz kryptowaluty (osobno opisujemy je w tekście krypto CFD). Rodzaj instrumentu ma znaczenie praktyczne: od niego zależy maksymalna dźwignia dla klienta detalicznego (tabela niżej), godziny handlu i typowa płynność.
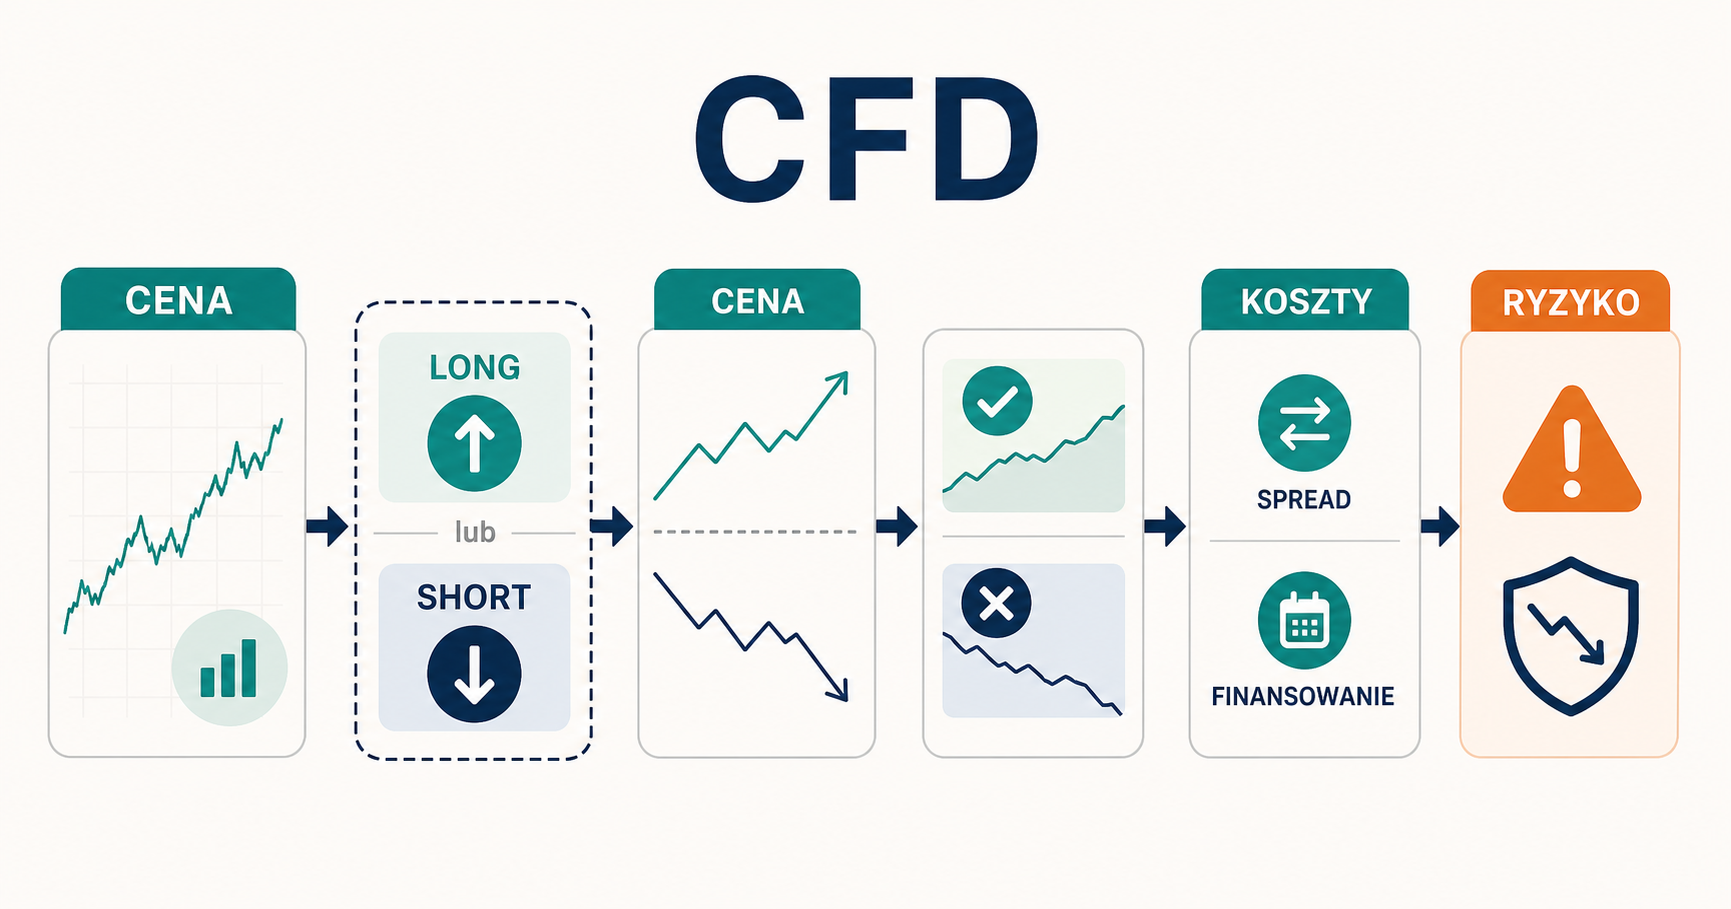
Jak działa CFD krok po kroku?
- Wybierasz instrument i kierunek. Long (kupno), gdy zakładasz wzrost ceny; short (sprzedaż), gdy zakładasz spadek. Short w CFD nie wymaga pożyczania akcji — to tylko odwrotny kierunek rozliczenia.
- Otwierasz pozycję po cenie z kwotowania. Kupujesz po wyższej cenie (ask), sprzedajesz po niższej (bid). Różnica to spread — pierwszy koszt, który ponosisz od razu.
- Broker blokuje depozyt zabezpieczający. To ułamek wartości nominalnej pozycji, np. 20% przy akcjach. Wartość nominalna (ekspozycja) jest kilka razy większa niż wpłacone środki — to dźwignia finansowa.
- Za każdą noc płacisz (czasem dostajesz) finansowanie. Tzw. swap lub punkty swapowe naliczane od wartości nominalnej pozycji trzymanej przez noc.
- Zamykasz pozycję ręcznie, zleceniem (np. stop loss, take profit) albo robi to broker automatycznie, gdy środki spadną poniżej wymaganego poziomu.
- Rozliczenie: wynik = (cena zamknięcia − cena otwarcia) × liczba kontraktów (dla shorta odwrotnie) − koszty.
Wynik short = (bid przy otwarciu − ask przy zamknięciu) × liczba CFD − finansowanie − prowizje
Dźwignia = wartość nominalna ÷ depozyt (np. depozyt 20% = dźwignia 1:5)
| Pojęcie | Co oznacza w praktyce |
|---|---|
| Instrument bazowy | Akcja, indeks, waluta, surowiec lub kryptowaluta, której cena wyznacza wynik kontraktu. |
| Wartość nominalna | Liczba kontraktów × cena. Od niej liczy się zysk, stratę i finansowanie — nie od wpłaconego depozytu. |
| Depozyt (margin) | Zabezpieczenie blokowane na rachunku. Nie jest ceną zakupu aktywa ani limitem straty pojedynczej pozycji. |
| Spread | Różnica między ceną kupna (ask) i sprzedaży (bid); płacisz ją przy każdej transakcji. |
| Swap / finansowanie | Opłata (lub wyjątkowo dopłata) za utrzymanie pozycji przez noc. |
| Margin close-out | Automatyczne zamknięcie pozycji, gdy kapitał na rachunku spadnie poniżej połowy wymaganego depozytu. |
CFD przykład: long i short na akcjach w złotówkach
Poniższy przykład jest hipotetyczny — spółka „ABC”, kursy i stawki finansowania są wymyślone wyłącznie po to, by pokazać mechanikę. Wszystkie wyliczenia sprawdziliśmy; zaokrąglenia do grosza.
| Założenie | Wartość |
|---|---|
| Instrument | CFD na akcje spółki ABC notowanej w złotych, 1 CFD = 1 akcja |
| Kwotowanie przy otwarciu | bid 49,95 zł / ask 50,05 zł (spread 0,10 zł, cena środkowa 50,00 zł) |
| Wielkość pozycji | 200 CFD |
| Wymagany depozyt | 20% wartości nominalnej (limit KNF dla akcji, dźwignia 1:5) |
| Finansowanie (ilustracyjnie) | long: 8% w skali roku, short: 2,5% w skali roku, liczone od wartości nominalnej / 365 |
| Czas trzymania | 10 nocy, bez prowizji i przewalutowania |
Pozycja long: kurs rośnie albo spada o 5%
Kupujesz 200 CFD po cenie ask 50,05 zł. Wartość nominalna = 200 × 50,05 = 10 010 zł. Depozyt = 20% × 10 010 = 2 002 zł. Finansowanie za noc = 10 010 × 8% / 365 ≈ 2,19 zł, czyli ok. 21,94 zł za 10 nocy.
| Scenariusz (cena środkowa) | Zamknięcie po bid | Wynik brutto | Wynik netto (po finansowaniu) | Względem depozytu 2 002 zł |
|---|---|---|---|---|
| Wzrost o 5% (50,00 → 52,50) | 52,45 zł | 200 × (52,45 − 50,05) = +480,00 zł | +458,06 zł | +22,9% |
| Spadek o 5% (50,00 → 47,50) | 47,45 zł | 200 × (47,45 − 50,05) = −520,00 zł | −541,94 zł | −27,1% |
Zwróć uwagę na asymetrię: przy ruchu ceny o 5% w jedną lub drugą stronę strata jest większa niż zysk. To efekt spreadu (łącznie 200 × 0,10 = 20 zł: ruch ceny środkowej dałby 500 zł, a po spreadzie zostaje 480 zł) i finansowania, które płacisz niezależnie od kierunku rynku. Ruch akcji o 5% przekłada się na zmianę o ponad 20% względem zaangażowanych środków — tak działa dźwignia 1:5.
Pozycja short: zarabiasz na spadku, tracisz na wzroście
Sprzedajesz 200 CFD po cenie bid 49,95 zł. Wartość nominalna = 200 × 49,95 = 9 990 zł, depozyt = 1 998 zł. Przy ilustracyjnej stawce 2,5% rocznie finansowanie wynosi ok. 0,68 zł za noc, czyli 6,84 zł za 10 nocy. Przy krótkiej pozycji na akcjach broker zwykle dodatkowo pobiera równowartość dywidendy, jeśli w tym czasie przypada dzień odcięcia.
| Scenariusz (cena środkowa) | Zamknięcie po ask | Wynik brutto | Wynik netto | Względem depozytu 1 998 zł |
|---|---|---|---|---|
| Spadek o 5% (50,00 → 47,50) | 47,55 zł | 200 × (49,95 − 47,55) = +480,00 zł | +473,16 zł | +23,7% |
| Wzrost o 5% (50,00 → 52,50) | 52,55 zł | 200 × (49,95 − 52,55) = −520,00 zł | −526,84 zł | −26,4% |
Stawki finansowania dla long i short są różne, bo zwykle opierają się na rynkowej stopie procentowej powiększonej (long) lub pomniejszonej (short) o marżę dostawcy. Przy niskich stopach także short może płacić finansowanie. Rzeczywiste stawki znajdziesz w specyfikacji instrumentu u brokera; szczegółowo omawiamy je w artykule koszty CFD.
Kiedy broker sam zamknie pozycję? (margin close-out)
W Polsce dostawca CFD musi zamknąć pozycje klienta detalicznego, gdy środki na rachunku powiększone o niezrealizowany wynik spadną poniżej połowy wymaganego depozytu początkowego. Załóżmy, że na rachunek wpłaciłeś dokładnie 2 002 zł i otworzyłeś opisaną pozycję long. Próg zamknięcia to 1 001 zł kapitału, czyli strata 1 001 zł. Nastąpi to przy cenie bid ok. 45,04 zł — przy spadku kursu akcji o ok. 9,8%. Inwestor, który kupił 200 akcji za 10 010 zł, przy takim spadku traci ok. 10% kapitału i nadal ma akcje; posiadacz CFD traci połowę depozytu, a jego pozycja zostaje zamknięta.
Luka cenowa i ochrona przed ujemnym saldem
Teraz scenariusz skrajny: w weekend spółka publikuje złe wiadomości i w poniedziałek otwiera się przy cenie bid 39,95 zł (spadek o ok. 20%). Zamknięcie przy 45,04 zł było niemożliwe, bo w tym przedziale nie było żadnych transakcji. Strata = 200 × (39,95 − 50,05) = −2 020 zł, czyli więcej niż cały depozyt 2 002 zł; saldo spadłoby do −18 zł. Dzięki ochronie przed ujemnym saldem klient detaliczny traci „tylko” wszystkie 2 002 zł i nie musi dopłacać 18 zł. Ten przykład pokazuje, że automatyczne zamknięcie nie gwarantuje ceny — przy luce działa dopiero po otwarciu rynku.
Dźwignia i depozyt: limity CFD obowiązujące w Polsce
Od 2 sierpnia 2019 r. w Polsce obowiązuje stała decyzja KNF nr DAS.456.2.2019 z 1 sierpnia 2019 r., która przejęła i zastąpiła tymczasowe ograniczenia ESMA z 2018 r. Na stronie KNF poświęconej tej interwencji nie ma informacji o jej uchyleniu ani zmianie (stan na 13 października 2026 r.). Decyzja nakłada na dostawców CFD dla klientów detalicznych pięć obowiązków:
- minimalny depozyt początkowy zależny od instrumentu (tabela poniżej),
- zamknięcie pozycji przy 50% — gdy kapitał na rachunku spadnie poniżej połowy łącznego wymaganego depozytu,
- ochrona przed ujemnym saldem — łączne zobowiązania klienta są ograniczone do środków na rachunku CFD,
- zakaz zachęt — bonusów pieniężnych i niepieniężnych za handel CFD,
- obowiązkowe ostrzeżenie o ryzyku w reklamach i komunikacji.
| Instrument bazowy | Min. depozyt — klient detaliczny | Maks. dźwignia | Klient doświadczony (KNF) |
|---|---|---|---|
| Główne pary walutowe (dowolne dwie z: USD, EUR, JPY, GBP, CAD, CHF) | 3,33% | 1:30 | 1% (1:100) |
| Wybrane główne indeksy (m.in. DAX, S&P 500, NASDAQ 100, FTSE 100, EURO STOXX 50), pozostałe pary walutowe, złoto | 5% | 1:20 | 1% (1:100) |
| Towary inne niż złoto i pozostałe indeksy (w tym WIG20) | 10% | 1:10 | 10% (1:10) |
| Akcje i pozostałe instrumenty | 20% | 1:5 | 20% (1:5) |
| Kryptowaluty | 50% | 1:2 | 50% (1:2) |
Ciekawostka, której brakuje w wielu poradnikach: WIG20 nie znalazł się na liście głównych indeksów w decyzji KNF, więc CFD na polski indeks ma dla klienta detalicznego niższą maksymalną dźwignię (1:10) niż CFD na DAX czy S&P 500 (1:20).
Polska wyróżnia się na tle UE, bo KNF wprowadziła status klienta doświadczonego, dla którego dźwignia na głównych walutach, indeksach i złocie może wynosić 1:100. Trzeba łącznie spełnić warunek obrotu CFD z ostatnich 24 miesięcy (np. co najmniej 10 transakcji na kwartał o wartości nominalnej min. 50 000 euro każda przez cztery kwartały — decyzja przewiduje też inne warianty) oraz warunek wiedzy (certyfikat zawodowy, co najmniej 50 godzin szkoleń z instrumentów pochodnych w ostatnich 12 miesiącach albo co najmniej rok pracy wymagającej takiej wiedzy). Klient doświadczony nadal korzysta z ochrony przed ujemnym saldem i zamknięciem przy 50%. Inaczej jest z klientem profesjonalnym — przejście do tej kategorii oznacza rezygnację z części ochrony, w tym z limitów dźwigni.
Ostrzeżenie o ryzyku: ile rachunków traci na CFD?
Każdy dostawca CFD w Polsce musi pokazywać ostrzeżenie w brzmieniu określonym przez KNF: „Kontrakty CFD są złożonymi instrumentami i wiążą się z dużym ryzykiem szybkiej utraty środków pieniężnych z powodu dźwigni finansowej. [odsetek właściwy dla danego dostawcy] % rachunków inwestorów detalicznych odnotowuje straty pieniężne w wyniku handlu kontraktami CFD u niniejszego dostawcy CFD. Zastanów się, czy rozumiesz, jak działają kontrakty CFD i czy możesz pozwolić sobie na wysokie ryzyko utraty pieniędzy.”
Ten odsetek jest różny u każdego brokera i zmienia się w czasie, dlatego nie podajemy jednej liczby. Dostawca przelicza go co najmniej raz na kwartał za ostatnie 12 miesięcy, wliczając wszystkie koszty i prowizje; rachunek jest „stratny”, jeśli suma zrealizowanych i niezrealizowanych wyników jest ujemna. Dostawca, który nie ma jeszcze takich danych, stosuje wersję standardową z zakresem 74–89% — to przedział, który regulatorzy przyjęli na podstawie analiz rynku sprzed interwencji. Aktualną liczbę znajdziesz na stronie głównej i w materiałach reklamowych konkretnego brokera.
Jakie koszty wiążą się z CFD?
- Spread — różnica bid/ask, płacona przy otwarciu i zamknięciu; w przykładzie 20 zł na pozycji o nominale 10 tys. zł. Spread może się rozszerzać w nocy, przy publikacji danych i w czasie paniki.
- Prowizja — szczególnie przy akcjach CFD, często procent od wartości transakcji z kwotą minimalną.
- Finansowanie overnight (swap) — u wielu dostawców liczone mniej więcej jako: wartość nominalna × (stopa bazowa ± marża dostawcy) / 365 za każdą noc. Za weekend nalicza się zwykle trzy noce (dzień zależy od instrumentu). Przy pozycjach trzymanych miesiącami to często największy koszt.
- Przewalutowanie — gdy instrument jest w USD lub EUR, a rachunek w PLN.
- Korekty dywidendowe — przy akcjach i indeksach: long zwykle otrzymuje, a short płaci równowartość dywidendy.
- Poślizg (slippage) — wykonanie po gorszej cenie niż w zleceniu, typowe przy lukach i gwałtownych ruchach.
Pełny rozkład opłat i sposób porównywania cenników opisujemy w artykule koszty CFD — spread, swap i prowizje. Przed otwarciem pozycji dostawca musi udostępnić dokument z kluczowymi informacjami (KID) — warto policzyć w nim scenariusz kosztów dla planowanego czasu trzymania pozycji.
Akcje CFD a kupno akcji — czym się różnią?
„Akcje CFD” to kontrakty na różnicę, których instrumentem bazowym jest kurs konkretnej spółki. Na wykresie wyglądają identycznie jak akcje, ale prawnie i finansowo to coś innego:
- Brak własności: nie jesteś akcjonariuszem, nie masz prawa głosu na walnym zgromadzeniu ani praw z zapisów na nowe akcje.
- Dywidenda tylko jako korekta: przy long broker zwykle dopisuje równowartość dywidendy (czasem pomniejszoną), przy short ją pobiera.
- Dźwignia 1:5: depozyt 20% zamiast pełnej ceny — z ryzykiem automatycznego zamknięcia, którego zwykły akcjonariusz nie ma.
- Łatwy short: możesz zarabiać na spadku bez pożyczania akcji.
- Koszt czasu: finansowanie overnight sprawia, że trzymanie CFD przez lata jest zwykle znacznie droższe niż posiadanie akcji.
- Ryzyko kontrahenta: rozliczenie zależy od brokera, a nie od izby rozliczeniowej i depozytu papierów wartościowych.
Jeśli Twoim celem jest długoterminowe budowanie majątku, a nie krótkoterminowa spekulacja na zmianie ceny, różnice te zwykle przemawiają za akcjami lub ETF-ami. Pełne porównanie kosztów, ryzyka i horyzontu znajdziesz w artykule CFD vs akcje vs ETF — co wybrać?, a podstawy funduszy indeksowych w tekście czym jest ETF.
Kiedy ryzyko trudności z zamknięciem pozycji CFD jest największe?
Najkrótsza odpowiedź: wtedy, gdy rynek instrumentu bazowego jest zamknięty albo ma bardzo niską płynność — a jednocześnie cena może gwałtownie się zmienić. W praktyce chodzi o pięć sytuacji:
- Weekendy i noce (poza sesją rynku bazowego). CFD na akcje i wiele indeksów nie jest kwotowane, gdy giełda jest zamknięta. Pozycji nie zamkniesz, a wiadomości z weekendu przełożą się na lukę przy otwarciu.
- Święta i przerwy w notowaniach. Dni wolne na jednej giełdzie przy otwartej innej oraz skrócone sesje to okresy ograniczonego handlu.
- Zawieszenie obrotu konkretną spółką. Jeśli giełda wstrzyma notowania akcji (np. przed ważnym komunikatem), CFD na tę spółkę zwykle też zostaje zamrożone — czasem na wiele dni.
- Niska płynność instrumentu. Małe spółki, egzotyczne pary walutowe, część kryptowalut, a także pora tuż po otwarciu i tuż przed zamknięciem sesji — spread jest szeroki, a zlecenie może zostać wykonane daleko od oczekiwanej ceny.
- Ekstremalna zmienność. Publikacje danych makro i decyzje banków centralnych, wyniki spółek, krachy i „flash crash” — ceny przeskakują poziomy, a zlecenia stop loss realizują się z poślizgiem.
Zwykły stop loss nie gwarantuje ceny — w luce zostanie wykonany po pierwszej dostępnej cenie. Niektórzy brokerzy oferują gwarantowany stop loss za dodatkową opłatą; warto sprawdzić, czy jest dostępny i ile kosztuje. Pozostałe sposoby ograniczenia tego ryzyka to mniejsza wielkość pozycji (niższa efektywna dźwignia), zapas środków ponad wymagany depozyt i unikanie trzymania pozycji przez weekend lub publikację wyników.
Najważniejsze ryzyka CFD
- Ryzyko dźwigni: ruch kursu o 10% może oznaczać utratę połowy depozytu i automatyczne zamknięcie pozycji (przykład wyżej).
- Ryzyko kosztów: spread i finansowanie obciążają wynik niezależnie od kierunku rynku; przy długim trzymaniu mogą „zjeść” cały zysk.
- Ryzyko luki i płynności: pozycja może zostać zamknięta po cenie znacznie gorszej niż poziom stop loss.
- Ryzyko kontrahenta: rozliczenie zależy od brokera; sprawdź, czy podmiot jest nadzorowany przez KNF lub regulatora z UE i jak chronione są środki klientów.
- Ryzyko behawioralne: łatwość otwierania pozycji, powiadomienia i „odgrywanie się” po stracie sprzyjają nadmiernemu handlowi — o tej granicy piszemy w artykule czy CFD to hazard.
- Ryzyko marketingu: finfluencerzy, „sygnały” i obietnice szybkiego zysku nie są dowodem, że produkt jest dla Ciebie odpowiedni. Bonusy za handel CFD są w Polsce zakazane.
Podatek od CFD w Polsce: PIT-38 i 19%
Dochód z kontraktów CFD to dochód z pochodnych instrumentów finansowych, czyli z kapitałów pieniężnych. Rozlicza się go w zeznaniu PIT-38 według stawki 19%. Najważniejsze zasady według broszury Ministerstwa Finansów do PIT-38:
- Termin: zeznanie składa się od 15 lutego do 30 kwietnia roku następującego po roku podatkowym — za 2026 r. do 30 kwietnia 2027 r.
- Dochód to nadwyżka przychodów nad kosztami ich uzyskania. W praktyce punktem wyjścia jest wynik zamkniętych pozycji z raportu brokera, z uwzględnieniem prowizji i opłat (np. finansowania) — sposób ich ujęcia warto potwierdzić w dokumentach brokera. Wynik z CFD sumuje się z innymi dochodami z PIT-38, np. ze sprzedaży akcji.
- Waluty obce: przychody i koszty przelicza się po średnim kursie NBP z ostatniego dnia roboczego przed dniem ich uzyskania lub poniesienia.
- Strata: można ją odliczać przez kolejne 5 lat — maksymalnie 50% straty w jednym roku albo jednorazowo do 5 mln zł.
- Zagraniczny broker zwykle nie wystawia PIT-8C, więc wynik trzeba policzyć samodzielnie na podstawie raportów; przy dochodach z zagranicy dołącza się załącznik PIT/ZG.
To opis ogólnych zasad, nie porada podatkowa. W nietypowej sytuacji (np. podatek pobrany za granicą, zmiana rezydencji) skonsultuj się z doradcą podatkowym.
Dla kogo CFD są, a dla kogo nie są?
CFD to narzędzie do krótkoterminowej ekspozycji na zmianę ceny i zabezpieczania innych pozycji (hedging), a nie produkt do oszczędzania. Mogą mieć sens dla osoby, która rozumie depozyt i close-out, potrafi z góry policzyć maksymalną stratę, stosuje stałe zasady wielkości pozycji, aktywnie pilnuje pozycji i przeznacza na spekulację tylko pieniądze, których utrata nie zmieni jej sytuacji życiowej.
CFD zwykle nie są dla Ciebie, jeśli: szukasz sposobu na długoterminowe inwestowanie lub emeryturę (finansowanie i dźwignia działają wtedy na Twoją niekorzyść), nie masz poduszki finansowej, chcesz „szybko odrobić” stratę, nie umiesz wyjaśnić, czym jest spread i swap, albo zachęcił Cię do handlu ktoś obiecujący pewny zysk. Przed otwarciem rachunku broker przeprowadzi test odpowiedniości — negatywny wynik to sygnał, którego nie warto ignorować. Jeśli rozważasz inne instrumenty pochodne, porównaj CFD z kontraktami futures i opcjami giełdowymi, które są notowane na giełdzie i mają inną strukturę ryzyka.
Checklista przed oceną konkretnego CFD
- Czy wiesz, jaki jest instrument bazowy, wartość nominalna pozycji i wymagany depozyt?
- Czy policzyłeś, przy jakim ruchu ceny nastąpi zamknięcie przy 50% depozytu?
- Czy uwzględniłeś spread, prowizję, finansowanie za planowany czas trzymania i przewalutowanie?
- Czy sprawdziłeś godziny handlu instrumentu i to, co stanie się z pozycją w weekend?
- Czy znasz odsetek stratnych rachunków podawany przez tego brokera?
- Czy broker jest nadzorowany przez KNF lub regulatora z UE i jaki masz status klienta?
- Czy wiesz, jak rozliczysz wynik w PIT-38?
Policz scenariusz z ruchem ceny na korzyść, przeciwko pozycji i z luką cenową — tak jak w przykładzie powyżej. Ten artykuł porządkuje pytania, ale nie zastępuje oceny odpowiedniości produktu.
Podsumowanie
CFD to kontrakt na różnicę: rozliczasz zmianę ceny akcji, indeksu, waluty czy surowca bez kupowania aktywa, możesz grać na wzrost i spadek, a dźwignia (w Polsce dla klienta detalicznego od 1:2 do 1:30) mnoży wynik względem depozytu. W przykładzie ruch akcji o 5% oznaczał ok. 23–27% depozytu, spadek o 9,8% — automatyczne zamknięcie, a luka 20% — utratę całych środków. Zanim ocenisz jakąkolwiek ofertę, sprawdź koszty, limity, ostrzeżenie o ryzyku i sposób rozliczenia podatku.
Angielską wersję podstaw znajdziesz w artykule What is a CFD?.
Najczęściej zadawane pytania
CFD co to jest w prostych słowach?
CFD (kontrakt na różnicę) to umowa z brokerem, w której rozliczasz różnicę między ceną otwarcia i zamknięcia pozycji na akcjach, indeksach, walutach lub surowcach, bez kupowania samego aktywa. Możesz zarabiać na wzroście lub spadku, zwykle z dźwignią.
Jak działa CFD na przykładzie?
Kupujesz 200 CFD na akcje po 50,05 zł: wartość nominalna to 10 010 zł, a depozyt przy dźwigni 1:5 wynosi 2 002 zł. Gdy kurs wzrośnie o 5%, zarabiasz ok. 480 zł przed finansowaniem; gdy spadnie o 5%, tracisz ok. 520 zł, czyli ponad jedną czwartą depozytu.
Czy kupując akcje CFD, staję się właścicielem akcji?
Nie. Akcje CFD dają ekspozycję na kurs spółki, ale nie dają własności, prawa głosu ani prawa do dywidendy jako akcjonariusz; dywidenda jest jedynie rozliczana korektą na rachunku.
Kiedy ryzyko trudności z zamknięciem pozycji CFD jest największe?
Gdy rynek instrumentu bazowego jest zamknięty lub mało płynny, a cena może gwałtownie się zmienić: w weekendy i noce, w święta, przy zawieszeniu obrotu spółką, na mało płynnych instrumentach oraz w czasie ekstremalnej zmienności, np. przy publikacji danych lub wyników.
Czy na CFD można stracić więcej niż wpłacone pieniądze?
Klient detaliczny brokera działającego w Polsce ma ochronę przed ujemnym saldem: łączna strata jest ograniczona do środków na rachunku CFD. Można jednak stracić cały depozyt, a ochrona nie przysługuje klientowi profesjonalnemu.
Jaka jest maksymalna dźwignia na CFD w Polsce?
Dla klienta detalicznego: 1:30 na głównych parach walutowych, 1:20 na głównych indeksach, pozostałych walutach i złocie, 1:10 na innych towarach i indeksach, 1:5 na akcjach i 1:2 na kryptowalutach. Klient doświadczony w rozumieniu KNF może uzyskać 1:100 na wybranych instrumentach.
Jak rozliczyć podatek od CFD?
Dochód z CFD rozlicza się w zeznaniu PIT-38 według stawki 19% do 30 kwietnia następnego roku. Przy zagranicznym brokerze zwykle trzeba samodzielnie policzyć wynik, przeliczając waluty po średnim kursie NBP z dnia roboczego poprzedzającego transakcję.
Bibliografia i źródła
- KNF — Decyzja nr DAS.456.2.2019 z 1 sierpnia 2019 r. w sprawie ograniczeń dotyczących CFD dla klientów detalicznych (Dz. Urz. KNF 2019 poz. 27)
- KNF — Interwencje produktowe: kontrakty na różnicę (CFD)
- ESMA — ESMA adopts final product intervention measures on CFDs and binary options (2018)
- ESMA — informacje dodatkowe o środkach interwencji produktowej dotyczących CFD
- Ministerstwo Finansów — Broszura do PIT-38 za 2025 r.
- EUR-Lex — Rozporządzenie (UE) nr 600/2014 (MiFIR), art. 42 — krajowa interwencja produktowa
- EUR-Lex — Rozporządzenie (UE) nr 1286/2014 (PRIIPs) — dokument z kluczowymi informacjami
- EUR-Lex — Dyrektywa 2014/65/UE (MiFID II)
- FCA — ostrzeżenie przed utratą ochrony przy zmianie statusu klienta (kontekst UK)
- DTF — koszty CFD
- DTF — CFD vs akcje vs ETF
- DTF — czy CFD to hazard
- DTF — dźwignia finansowa
- DTF — spread
Weryfikacja źródeł: 13.10.2026. Przykład liczbowy jest hipotetyczny.
Tekst ma charakter wyłącznie edukacyjny i nie stanowi rekomendacji inwestycyjnej, porady podatkowej ani oferty. Kontrakty CFD są złożonymi instrumentami i wiążą się z dużym ryzykiem szybkiej utraty środków z powodu dźwigni finansowej.
[…] vs akcje vs ETF to porównanie trzech różnych światów: CFD jest kontraktem z brokerem (często z dźwignią i kosztami finansowania pozycji), a akcje i ETF to […]
[…] CFD to hazard? Często zachowuje się jak hazard, bo dźwignia finansowa, szybkie emocje, częsty […]
[…] CFD to kontrakt na różnicę cenową oparty o kurs kryptowaluty (np. BTC), w którym nie kupujesz […]
[…] vs CFD: czym różnią się w kosztach i […]
[…] CFD to zwykle miks: spreadu (różnica Bid/Ask płacona „od razu”), swapu/finansowania overnight (za […]
[…] instrumentów pochodnych (CFD, futures, […]
[…] tradingu. Występuje zawsze, nawet gdy broker nie pobiera „prowizji” wprost. Jeśli handlujesz CFD/forex, spread wpływa na to, jak szybko po wejściu transakcja może wyjść na plus — i dlaczego […]