


Ostatnia aktualizacja: 26 lipca 2026 · sprawdzono źródła prawne i edukacyjne
To edukacyjny model budżetu, a nie decyzja banku, oferta kredytowa ani porada finansowa. Bank, SKOK lub inny kredytodawca może przyjąć inne koszty, dokumenty, stopy testowe i zasady oceny.
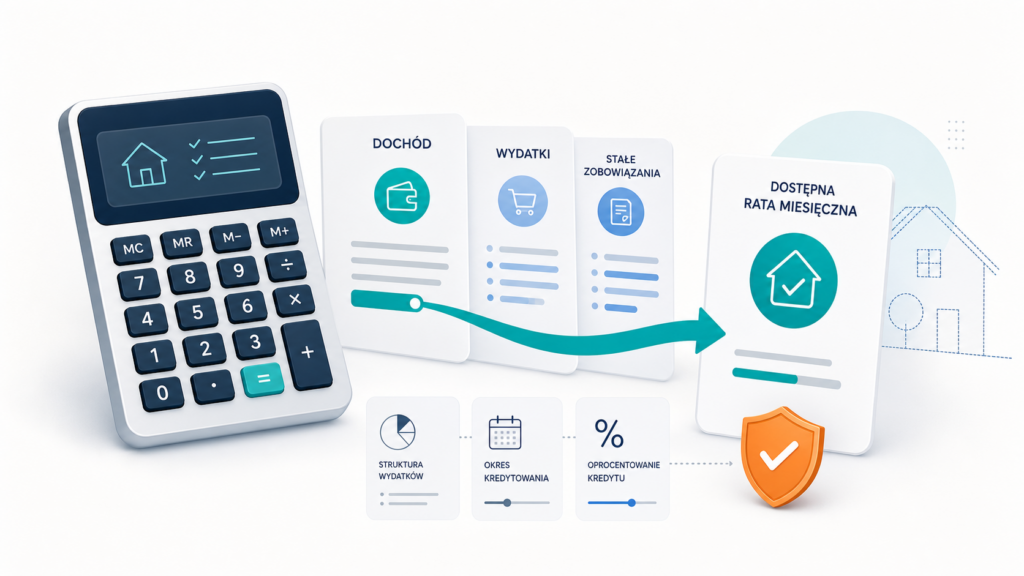
Kalkulator zdolności kredytowej zaczyna się od budżetu raty, nie od reklamowanej kwoty kredytu. Odejmij od stabilnego dochodu netto niezbędne koszty życia i mieszkania, obecne raty oraz wybrany bufor bezpieczeństwa. Następnie odwróć wzór na ratę równą, aby otrzymać orientacyjną kwotę kapitału. Wynik pokazuje, ile mieści się w przyjętym scenariuszu — nie ile bank musi Ci przyznać.
Zdolność kredytowa nie jest tym samym co scoring BIK. Zdolność dotyczy możliwości terminowej spłaty konkretnego zobowiązania przy konkretnych dochodach, kosztach, okresie i racie. Scoring BIK jest jednym z narzędzi opisujących ryzyko spłaty na podstawie danych kredytowych. Żaden z tych elementów samodzielnie nie gwarantuje zgody.
Jak działa kalkulator zdolności kredytowej?
W prostym modelu zdolność to nie magiczny mnożnik dochodu, lecz kwota, która zostaje po odjęciu kosztów i zobowiązań. Najpierw ustalasz, ile raty możesz przeznaczyć na nowy kredyt bez wyzerowania budżetu. Dopiero później sprawdzasz, jaką kwotę kapitału odpowiadająca tej racie może obsłużyć przy wybranym okresie i oprocentowaniu.
To podejście jest celowo przejrzyste. Możesz pokazać każdą liczbę: dochód, koszty, istniejące raty, bufor, stopę i liczbę miesięcy. Bank korzysta natomiast z własnych procedur, dokumentów, baz danych i testów ryzyka. Dlatego kalkulator internetowy powinien być punktem wyjścia do rozmowy i porównania scenariuszy, nie obietnicą wyniku wniosku. Dla samej raty możesz porównać wynik z naszym kalkulatorem rat kredytu.
Jakie dane wpisać do kalkulatora?
Największy błąd polega na wpisaniu samego wynagrodzenia. Wynik bez kosztów gospodarstwa domowego i obecnych zobowiązań jest liczbą marketingową, nie budżetem. Przygotuj dane z normalnego miesiąca, a nie wyjątkowo dobrego okresu bez rachunków, napraw i wydatków sezonowych.
| Wejście | Co wpisać | Na co uważać |
|---|---|---|
| Dochód netto | Wpływ, który realnie i regularnie trafia do gospodarstwa | Bank może inaczej traktować umowę o pracę, zlecenie, działalność, premie i dochód zagraniczny. |
| Koszty życia | Żywność, mieszkanie, media, transport, zdrowie, edukacja i inne niezbędne wydatki | Nie zaniżaj kosztów tylko po to, aby wynik wyglądał lepiej. Zbyt niski budżet będzie fałszywym sygnałem bezpieczeństwa. |
| Obecne raty | Raty kredytów, pożyczek, leasingów, alimenty i inne stałe obciążenia | Uwzględnij także zobowiązania, które kończą się dopiero po kilku miesiącach, jeśli nowy kredyt ma być spłacany równolegle. |
| Limity | Karty kredytowe, debety i limity odnawialne | Niewykorzystany limit nie zawsze jest obojętny w analizie banku. Sprawdź jego wpływ w konkretnej instytucji. |
| Bufor | Kwota, której nie przeznaczasz na ratę nawet w dobrym miesiącu | Bufor nie jest kosztem bankowym; to Twoje zabezpieczenie przed utratą dochodu, naprawą lub wzrostem kosztów. |
| Okres i stopa | Liczba rat oraz kilka scenariuszy oprocentowania nominalnego | Nie traktuj jednej stopy z kalkulatora jako prognozy na cały okres. Sprawdź test wyższej stopy. |
Wzór na maksymalną ratę
Najpierw oblicz kwotę, która może zostać na nową ratę:
Jeżeli wynik jest ujemny albo bliski zera, kalkulator powinien zwrócić komunikat o braku przestrzeni w tym scenariuszu. Nie zmieniaj wtedy znaku liczby ani nie wpisuj raty „na styk”. Zdolność matematyczna i bezpieczny budżet to dwie różne rzeczy.
Wzór na orientacyjną kwotę kredytu
Dla raty równej możesz odwrócić standardowy wzór annuitetowy. Jeżeli R oznacza budżet miesięcznej raty, r miesięczną stopę procentową, a n liczbę rat, to przybliżony kapitał K wynosi:
r = roczna stopa nominalna / 12
Wzór pokazuje zależność, ale nie zawiera prowizji, ubezpieczenia, kosztu konta, opłat za usługę dodatkową ani zmian oprocentowania. Jeżeli koszty są kredytowane, rzeczywiste saldo początkowe może być wyższe niż kwota wypłacona klientowi. Do porównania ofert użyj formularza informacyjnego, RRSO i całkowitej kwoty do zapłaty — nie samego wyniku tego wzoru. Zobacz też, jak policzyć całkowity koszt kredytu.
Przykład: dochód 8 000 zł i 60 miesięcy
Załóżmy wyłącznie ilustracyjnie: dochód netto gospodarstwa to 8 000 zł miesięcznie, koszty życia i mieszkania 3 200 zł, obecne raty 900 zł, a wybrany bufor 500 zł. Budżet nowej raty wynosi:
Przyjmijmy 60 rat równych i policzmy trzy scenariusze stopy nominalnej. Wartości poniżej są wynikiem matematycznym dla kapitału, bez prowizji i ubezpieczenia:
| Stopa nominalna w scenariuszu | Budżet raty | Orientacyjny kapitał | Jak czytać wynik |
|---|---|---|---|
| 8% rocznie | 3 400 zł | ok. 167 682,67 zł | Wariant niższej stopy; nie jest obietnicą utrzymania warunków. |
| 10% rocznie | 3 400 zł | ok. 160 022,25 zł | Wariant środkowy dla porównania scenariuszy. |
| 12% rocznie | 3 400 zł | ok. 152 847,13 zł | Prosty test wyższej stopy; pokazuje wrażliwość kwoty na koszt pieniądza. |
Różnica między wariantem 8% a 12% to około 14 836 zł kapitału przy tej samej granicznej racie. To nie znaczy, że bank zastosuje akurat te stopy. Pokazuje tylko, dlaczego kalkulator z jednym optymistycznym założeniem może zawyżać poczucie bezpieczeństwa.
Przykład nie zawiera prowizji, ubezpieczenia, kosztu konta, opłat za obsługę, zmian dochodu, innych limitów, scoringu, kryteriów produktu ani kosztów opóźnienia. Z tego powodu kwota jest orientacyjnym kapitałem w modelu, a nie maksymalną ofertą banku.
Jak użyć kalkulatora krok po kroku?
Najpierw przygotuj dane z dokumentów i rachunku, a nie z pamięci. Dochód wpisz jako kwotę netto, która faktycznie wpływa do gospodarstwa. Następnie spisz miesięczne koszty mieszkania, jedzenia, transportu, opieki, leków, edukacji i innych potrzeb. Oddziel koszty jednorazowe od tych, które wracają co miesiąc. Jeżeli część wydatków jest sezonowa, uśrednij ją albo dodaj osobno do bufora.
- Ustal dochód rozpoznawalny w gospodarstwie. Nie dodawaj przyszłej podwyżki, hipotetycznej premii ani wpływu, którego nie można udokumentować. Dochód zmienny policz w osobnym wariancie.
- Spisz pełne obciążenia. Uwzględnij raty, pożyczki, leasingi, alimenty, poręczenia oraz limity, które mogą być brane pod uwagę przez kredytodawcę. Jeżeli nie wiesz, jak instytucja traktuje limit, nie ukrywaj go — oznacz go jako element do wyjaśnienia.
- Wybierz bufor. Bufor nie jest kwotą, którą bank musi przyjąć. To Twoja decyzja, ile pieniędzy nie chcesz przeznaczać na nową ratę. Powinien odpowiadać sytuacji gospodarstwa, a nie być ustawiony na zero tylko po to, aby zobaczyć większy kapitał.
- Policz budżet raty. Jeśli wynik jest ujemny lub symboliczny, zakończ ten scenariusz. Nie przenoś ujemnej wartości do wzoru na kapitał i nie zaokrąglaj jej do dodatniej kwoty.
- Porównaj co najmniej trzy stopy i dwa okresy. Dłuższy okres może zmienić ratę, ale nie usuwa kosztu odsetek. Wyższa stopa pokazuje, czy wynik jest odporny na zmianę warunków.
- Skonfrontuj model z dokumentami oferty. Sprawdź formularz informacyjny, RRSO, całkowitą kwotę do zapłaty, prowizję, ubezpieczenie i zasady wcześniejszej spłaty. Kalkulator jest filtrem do rozmowy, nie zamiennikiem umowy.
Dobre narzędzie powinno pozwolić zmienić każdą z tych wartości bez ukrywania założeń. Gdy zmieniasz dochód, koszty lub stopę, wynik powinien aktualizować się w sposób zrozumiały. Warto zapisać datę obliczenia, przyjęty okres i scenariusz, bo późniejsze porównanie oferty z kalkulatorem bez tych danych może prowadzić do błędnych wniosków.
Rata równa czy malejąca?
Wzór powyżej dotyczy rat równych. W racie malejącej część kapitałowa jest stała, a odsetki spadają wraz z saldem. Pierwsza rata jest wyższa, dlatego prosty test „budżet raty” trzeba wykonać dla najwyższej raty z początku harmonogramu, a nie dla późniejszej średniej.
| Cecha | Raty równe | Raty malejące |
|---|---|---|
| Budżet początkowy | Zwykle niższa i stabilna rata | Wyższa pierwsza rata |
| Odsetki | Więcej odsetek przy wolniejszej spłacie kapitału | Zwykle mniej odsetek, bo kapitał spada szybciej |
| Test zdolności | Sprawdź ratę z przyjętego harmonogramu | Sprawdź najwyższą ratę, nie tylko średnią |
| Najczęstszy błąd | Porównywanie samej raty bez okresu i kosztu | Uznanie niższej sumy odsetek za ważniejszą od wyższego obciążenia na starcie |
Dlaczego bank może wyliczyć inną zdolność?
Bank nie widzi tylko jednej liczby z kalkulatora. Weryfikuje źródło i stabilność dochodu, koszty gospodarstwa, osoby na utrzymaniu, obecne zobowiązania, limity, historię spłat, cel kredytu, okres, walutę, zabezpieczenie oraz własne limity ryzyka. Dwa banki mogą inaczej zaklasyfikować premię, działalność gospodarczą, dochód z najmu albo umowę cywilnoprawną. Szersze wyjaśnienie znajdziesz w tekście jak bank liczy zdolność kredytową.
Znaczenie ma także konstrukcja produktu. Dłuższy okres może obniżyć ratę, ale zwiększyć sumę kosztów. Oprocentowanie zmienne może wymagać testu przy wyższej stopie. Kredyt z ratą malejącą ma większe obciążenie na początku. Kredyt konsolidacyjny może zamknąć część zobowiązań, ale nie oznacza automatycznie niższego kosztu całkowitego.
Prawo bankowe wiąże przyznanie kredytu ze zdolnością do terminowej spłaty i pozwala bankowi żądać informacji potrzebnych do jej oceny. Przy kredycie konsumenckim kredytodawca przed umową ocenia zdolność na podstawie informacji od konsumenta i odpowiednich baz danych. Przepisy nie publikują jednak jednego wzoru, który można zastosować do każdej instytucji.
Jak policzyć różne typy gospodarstwa?
Największy błąd w kalkulatorze polega na wpisaniu jednej liczby „dochodu rodziny” bez sprawdzenia, co ta liczba naprawdę obejmuje. Model powinien rozdzielać osobę, która zarabia, osoby na utrzymaniu, rodzaj dochodu i koszty. Dzięki temu wynik jest mniej efektowny, ale łatwiejszy do sprawdzenia i odporniejszy na gorszy miesiąc.
| Scenariusz | Co wpisać do modelu | Na co uważać |
|---|---|---|
| Jedno źródło dochodu | Dochód netto osoby utrzymującej gospodarstwo, koszty mieszkania, życia i wszystkie raty. | Bufor powinien uwzględniać ryzyko przerwy w pracy, choroby albo nieplanowanego wydatku. |
| Dwie osoby lub współkredytobiorcy | Dochody obu osób tylko wtedy, gdy są rzeczywiście dostępne i mogą zostać rozpoznane przez kredytodawcę; dodaj koszty całego gospodarstwa. | Wyższy łączny dochód nie oznacza automatycznie podwójnej zdolności. Liczą się także zobowiązania, osoby na utrzymaniu i stabilność każdego dochodu. |
| Dzieci lub inne osoby na utrzymaniu | Uwzględnij realne koszty opieki, edukacji, transportu, leków i żywności, zamiast używać samego minimum. | Nie obniżaj kosztów tylko po to, aby zmieścić większą ratę. Taki wynik nie opisuje bezpiecznej decyzji. |
| Premia, prowizja lub działalność | Policz osobno dochód stały i zmienny. Dla zmiennej części użyj kilku wariantów, w tym miesiąca bez premii. | Bank może przyjąć własny okres, dokumenty i sposób uśrednienia. Najlepszy miesiąc nie jest dobrym punktem odniesienia. |
| Najem lub dodatkowe źródło | Oddziel przychód od kwoty, która zostaje po podatku, pustostanie, remoncie i kosztach obsługi. | Nie zakładaj, że całość wpływu zostanie uznana jako stabilny dochód w każdym produkcie. |
W przypadku współkredytobiorcy warto wykonać dwa obliczenia: wspólne oraz dla osoby, która w razie problemu musiałaby utrzymać gospodarstwo samodzielnie. Nie jest to próba odtworzenia decyzji banku, tylko prosty test odporności. Jeżeli rata wygląda dobrze wyłącznie przy jednoczesnym utrzymaniu dwóch dochodów i zerowych dodatkowych kosztach, warto przyjąć ostrożniejszy wariant.
Trzy testy przed potraktowaniem wyniku poważnie
Jedna liczba z kalkulatora jest za słaba, aby podejmować decyzję. Zamiast tego przygotuj trzy wersje arkusza. W scenariuszu bazowym wpisz dochód i koszty z typowego miesiąca. W scenariuszu ostrożnym zmniejsz dochód zmienny, zwiększ koszty albo przyjmij wyższą stopę. W scenariuszu awaryjnym sprawdź, czy po racie zostaje kwota na podstawowe potrzeby, kiedy jeden z dochodów chwilowo znika lub pojawia się większy wydatek.
Porównuj nie tylko maksymalny kapitał, ale także różnicę między wynikami. Jeśli podniesienie stopy z 8% do 12% zmienia wynik o kilkanaście tysięcy złotych, to znaczy, że założenie o cenie kredytu ma duże znaczenie. Jeśli niewielki wzrost kosztów życia zeruje budżet raty, najważniejszą informacją jest mały margines bezpieczeństwa, a nie najwyższa kwota wyświetlona w wariancie bazowym.
Takie scenariusze są szczególnie przydatne przy decyzji o okresie. Wydłużenie spłaty może obniżyć miesięczną ratę i podnieść wynik prostego kalkulatora, ale jednocześnie zwiększa czas, przez który płacisz odsetki i pozostajesz narażony na zmianę sytuacji. Kalkulator powinien więc pokazywać obok raty także okres, stopę, kapitał oraz ograniczenia modelu. Sama rata bez kontekstu jest liczbą reklamową, nie analizą.
BIK a zdolność kredytowa — to nie jest to samo
Scoring BIK opisuje prawdopodobieństwo terminowej spłaty na podstawie danych z historii kredytowej. Zdolność kredytowa odpowiada na szersze pytanie: czy przy danym dochodzie, kosztach i zobowiązaniach kredytobiorca może spłacać konkretny kredyt wraz z odsetkami. Bank może użyć scoringu jako elementu procesu, ale wynik punktowy nie zastępuje analizy budżetu.
Przed wnioskiem warto sprawdzić, czy w raporcie nie ma nieaktualnych informacji, błędnie pokazanych limitów albo opóźnień przypisanych do niewłaściwego rachunku. Nie należy natomiast składać wielu wniosków w ciemno ani wierzyć w gwarantowane „podbijanie punktów”. Zapytaj kredytodawcę, jakie dane i dokumenty są potrzebne, i porównuj oferty dla identycznego scenariusza. Jeśli chcesz przygotować budżet przed wnioskiem, przejdź do poradnika jak zwiększyć zdolność kredytową.
Jak poprawić jakość wniosku bez manipulowania kalkulatorem?
- Zbierz prawdziwe dane. Uśrednij normalne koszty z kilku miesięcy i oddziel wydatki konieczne od jednorazowych.
- Sprawdź aktywne limity. Karta lub debet, których nie używasz, nadal może być elementem analizy ryzyka. Zapytaj bank, jak traktuje konkretny limit.
- Uporządkuj dokumenty. Przygotuj potwierdzenia dochodu, umowy, deklaracje i informacje o zobowiązaniach zgodnie z wymaganiami instytucji.
- Nie zaniżaj kosztów. Rata, która mieści się tylko po usunięciu leków, transportu albo jedzenia z arkusza, nie jest bezpieczną ratą.
- Porównuj identyczne parametry. Ta sama kwota, okres, rodzaj rat, sposób wypłaty i pełny koszt są ważniejsze niż reklamowana rata.
- Sprawdź wariant stresowy. Policz, co stanie się z budżetem przy wyższej stopie, niższym dochodzie lub dodatkowym koszcie.
Prosty arkusz do skopiowania
- Dochód netto gospodarstwa: ______ zł
- Koszty mieszkania i niezbędnego życia: ______ zł
- Obecne raty, alimenty i stałe zobowiązania: ______ zł
- Bufor bezpieczeństwa: ______ zł
- Budżet nowej raty: dochód − koszty − zobowiązania − bufor = ______ zł
- Okres: ______ miesięcy; stopa scenariusza: ______%
- Orientacyjny kapitał z wzoru: ______ zł
- Sprawdzenie pełnego kosztu: prowizja ______ zł; ubezpieczenie ______ zł; inne opłaty ______ zł
- Wariant wyższej stopy: budżet raty ______ zł; kapitał ______ zł
Jeżeli arkusz daje bardzo różne wyniki przy małej zmianie dochodu, stopy albo kosztów, to nie jest wada kalkulatora — to informacja o wrażliwości gospodarstwa. W takiej sytuacji ważniejszy od „maksymalnego” wyniku może być mniejszy kredyt, większy bufor, dłuższe przygotowanie albo odłożenie decyzji.
Kiedy wynik kalkulatora powinien zatrzymać decyzję?
Jeżeli budżet nowej raty wychodzi ujemny, nie próbuj ratować wyniku dłuższym okresem albo zerowym buforem. To sygnał, że w przyjętym scenariuszu nie ma przestrzeni na kolejne zobowiązanie. Gdy wynik jest dodatni, ale znika po niewielkim wzroście kosztów lub stopy, potraktuj go jako wariant graniczny. Przed złożeniem wniosku warto wtedy uporządkować dane, zmniejszyć kwotę albo odłożyć decyzję — zależnie od własnej sytuacji.
Jeżeli bank pokazuje inną kwotę niż arkusz, porównaj założenia jeden po drugim: rozpoznany dochód, liczbę osób, koszty utrzymania, limity, okres, typ rat i oprocentowanie. Nie zakładaj od razu błędu po żadnej stronie. Kalkulator może nie znać dokumentów i baz używanych przez bank, a bank może przyjmować ostrożniejsze założenia niż model edukacyjny. Gdy odmowa wynika z informacji z bazy, zapytaj o zakres informacji, do którego masz prawo, zgodnie z dokumentami i przepisami.
FAQ
Jak samemu policzyć zdolność kredytową?
Najpierw odejmij od dochodu netto koszty niezbędnego życia, obecne raty i wybrany bufor. Otrzymasz orientacyjny budżet nowej raty. Następnie użyj wzoru na odwróconą ratę równą, aby oszacować kapitał przy określonej stopie i liczbie rat.
Ile kredytu dostanę przy konkretnej pensji?
Nie da się uczciwie odpowiedzieć samą pensją. Znaczenie mają koszty gospodarstwa, osoby na utrzymaniu, istniejące raty i limity, rodzaj dochodu, okres, oprocentowanie, historia spłat oraz polityka konkretnego kredytodawcy. Kalkulator może pokazać scenariusz, nie gwarantowaną kwotę.
Czy kalkulator zdolności kredytowej jest wiarygodny?
Jest wiarygodny matematycznie w zakresie swoich założeń, ale nie odtwarza wewnętrznego modelu banku. Dobry kalkulator pokazuje wejścia, wzór, okres, stopę i ograniczenia, zamiast obiecywać decyzję.
Czy BIK decyduje o zdolności kredytowej?
Nie. Scoring i dane z BIK mogą być elementem analizy, ale zdolność obejmuje również dochody, koszty, zobowiązania, stabilność i parametry kredytu. Wysoki scoring nie gwarantuje zgody, a niski wynik nie jest jedyną informacją analizowaną przez instytucję.
Czy karta kredytowa obniża zdolność, jeśli jej nie używam?
Limit może być uwzględniany przez kredytodawcę nawet wtedy, gdy nie wykorzystujesz go w całości. Zasady zależą od instytucji i produktu, dlatego przed wnioskiem sprawdź wpływ limitu oraz rozważ jego uporządkowanie, jeśli nie jest Ci potrzebny.
Czy raty malejące zwiększają zdolność?
Zwykle trzeba sprawdzić wyższą pierwszą ratę, więc w prostym teście mogą wymagać większego budżetu na początku. Dają natomiast szybszą spłatę kapitału i często niższą sumę odsetek. Wynik zależy od harmonogramu i zasad banku.
Co zrobić, gdy bank wyliczył mniej niż kalkulator?
Poproś o wyjaśnienie w zakresie przewidzianym prawem, sprawdź założenia dochodu, kosztów, limitów, okresu i stopy oraz porównaj wynik z dokumentami. Nie zwiększaj raty do granicy budżetu tylko dlatego, że prosty model pokazał wyższą kwotę.
Źródła i dalsza lektura
- ELI — Prawo bankowe, art. 70 i 70a: eli.gov.pl.
- ELI — Ustawa o kredycie konsumenckim, art. 9–10: eli.gov.pl.
- KNF — Rekomendacja T: knf.gov.pl.
- BIK — Wnioskowanie o kredyt a scoring BIK: media.bik.pl.
- BIK — Scoring BIK: bi.bik.pl.
- UOKiK — Kredyty konsumenckie: finanse.uokik.gov.pl.
- UOKiK — Kalkulator zmiany oprocentowania: uokik.gov.pl.
- KNF — Przewodnik po kredycie konsumenckim: knf.gov.pl.
- Rzecznik Finansowy — Kredyt konsumencki na gwiazdkę: rf.gov.pl.
- NBP — Podstawowe stopy procentowe: nbp.pl.
- UOKiK — Kalkulator wcześniejszej spłaty: uokik.gov.pl.
- DecodeTheFuture — Kredyty: przewodnik: decodethefuture.org.
- DecodeTheFuture — Jak zwiększyć zdolność kredytową: decodethefuture.org.
- DecodeTheFuture — Kalkulator rat kredytu: decodethefuture.org.
Źródła sprawdzone 26 lipca 2026. Wyliczenia w przykładzie są własnym, ilustracyjnym zastosowaniem wzoru na ratę równą; nie są ofertą kredytową.