


Ostatnia aktualizacja: 26 lipca 2026. Autor: Ignacy Kwiecien, founder i redaktor naczelny DecodeTheFuture.org.
Krótka odpowiedź: Backtesting strategii tradingowej to kontrolowana symulacja historyczna, w której jasno opisane reguły są uruchamiane na danych z przeszłości. Dobry backtest uwzględnia dane point in time, koszty, spread, poślizg, wielkość pozycji, okres out of sample i testy overfittingu. Wynik jest hipotetycznym dowodem na działanie procesu w określonych warunkach, a nie obietnicą przyszłych zysków.
To materiał edukacyjny, a nie porada inwestycyjna, podatkowa ani prawna. Wyniki backtestu są hipotetyczne i zależą od danych, reguł, kosztów oraz założeń wykonania. Trading, dźwignia i instrumenty pochodne wiążą się z ryzykiem straty, a wynik historyczny nie gwarantuje przyszłego rezultatu.
Co oznacza backtesting strategii tradingowej?
Backtesting strategii tradingowej to uruchomienie jednoznacznych reguł na historycznych danych rynkowych. Reguły mówią, kiedy pojawia się sygnał, po jakiej cenie można złożyć zlecenie, jak duża jest pozycja, kiedy następuje wyjście i co dzieje się w przypadku braku płynności albo danych. Wynik to nie tylko krzywa kapitału. To także lista transakcji, obsunięcia, ekspozycja, turnover, koszty i informacje o tym, jak zachowywały się założenia.
Słowo „kontrolowany” jest kluczowe. Na wykresie po fakcie łatwo zobaczyć, gdzie należało kupić lub sprzedać. Backtest musi jednak odpowiedzieć, czy sygnał był znany przed wykonaniem, czy zlecenie mogło zostać zrealizowane i czy wielkość pozycji nie przekraczała realnej płynności. Bez tych odpowiedzi dokładna liczba może być tylko atrakcyjnym rachunkiem.
Artykuł nie jest poradnikiem o czytaniu arkusza zleceń. Jeśli chcesz zrozumieć, czym są dane Level 2 i jak różnią się od innych danych rynkowych, zobacz materiał o danych Level 2 i order booku. Tutaj głównym tematem jest metoda badania reguł przed użyciem kapitału.
Najważniejsze pytanie brzmi nie „ile wyszło”, lecz „jakie założenia wygenerowały ten wynik i czy przetrwały kontrolę”.
Zdefiniuj strategię przed napisaniem kodu
Spisz rynek, instrument, interwał, godziny handlu, sygnał, cenę decyzji, moment złożenia zlecenia, wielkość pozycji, dźwignię, stop, take profit, zasady trzymania pozycji przez noc oraz limit portfela. Jeżeli strategia używa średniej kroczącej, opisz jej długość, źródło ceny i to, czy sygnał z zamknięcia świecy jest wykonywany na kolejnym ticku, otwarciu następnej świecy czy według innej reguły.
Ustal zachowanie w niejednoznacznych sytuacjach. Co dzieje się, gdy stop i target pojawią się w jednej świecy OHLC? Co gdy dwa instrumenty generują sygnał, ale kapitał pozwala tylko na jedną pozycję? Co gdy limit zlecenia nie zostanie zrealizowany? Jeśli kod wybiera korzystniejszą interpretację, wynik może być zawyżony bez widocznego błędu technicznego.
Oddziel ideę od parametrów. Idea może brzmieć: filtr trendu plus wybicie. Parametry to długość średniej, okno wybicia, próg zmienności i limit ryzyka. Zapisuj każdą zmianę, datę, dane, wersję kodu, powód eksperymentu i wynik. Bez dziennika łatwo zapomnieć, ile wariantów sprawdzono, a zapomniane próby są częścią ryzyka overfittingu.
Dane point in time i najważniejsze biasy
Dane point in time mają odzwierciedlać wiedzę dostępną w chwili decyzji. Raport spółki dotyczący kwartału nie był dostępny w ostatnim dniu kwartału. W backteście należy użyć daty publikacji, a nie tylko okresu, którego dotyczył raport. To samo dotyczy danych makro, rewizji, rekomendacji, list składników indeksu i zmian w bazie.
Look ahead bias pojawia się, gdy cecha wykorzystuje przyszłość. Może to być nieprzesunięta średnia, użycie maksimum całego okresu albo fill po cenie, która była znana dopiero po zakończeniu świecy. Survivorship bias powstaje, gdy test zawiera tylko instrumenty, które przetrwały do dziś, pomijając delistingi i bankructwa. Selection bias pojawia się, gdy najpierw wybierasz atrakcyjny okres lub rynek, a dopiero potem nazywasz go próbą badawczą.
Dla kontraktów futures trzeba opisać wygasanie i rolowanie. Dla CFD liczą się spread, finansowanie, godziny brokera, zasady korekt i egzekucja. Artykuł o tym, czym jest CFD pokazuje, dlaczego mechanika produktu jest ważniejsza niż sama linia ceny. Nie kopiuj założeń z jednego instrumentu do innego.
Lista kontroli danych
- Sprawdź duplikaty, brakujące świece, luki i strefę czasową.
- Zapisz sposób obsługi splitów, dywidend, delistingów i zmian tickerów.
- Oddziel datę obserwacji od daty publikacji informacji fundamentalnej.
- Zamroź wersję danych używaną do każdego raportu.
- Przesuń cechy tak, aby przyszła wartość nie trafiała do decyzji z przeszłości.
- Porównaj próbkę danych z niezależnym źródłem.
Dodaj prowizję, spread, slippage i market impact
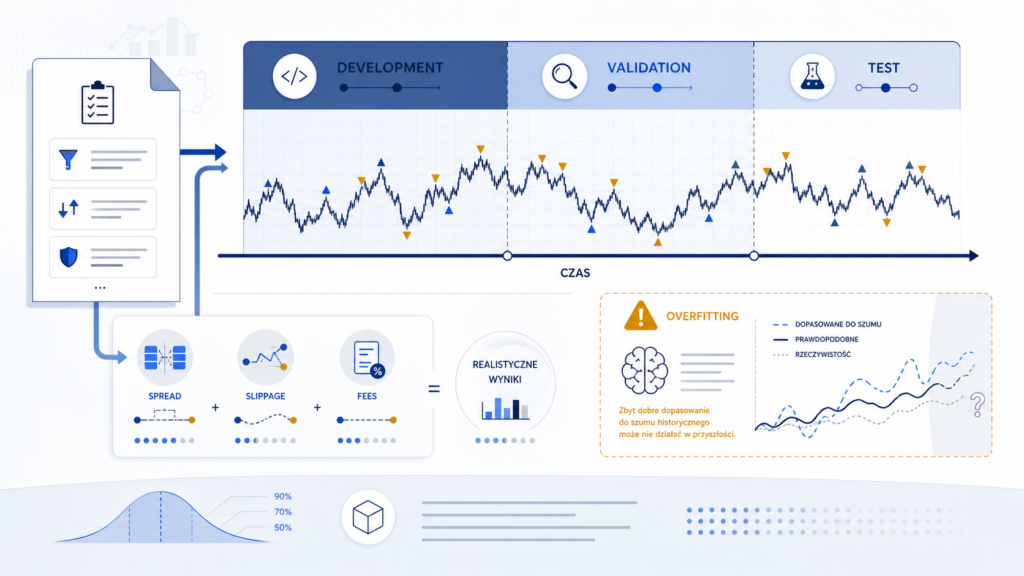
Wynik wykresu nie jest wynikiem transakcji. Koszt może obejmować prowizję, bid ask spread, slippage, opłaty giełdowe i regulacyjne, finansowanie, borrow, przewalutowanie, podatki właściwe dla danego przypadku oraz market impact. Duże zlecenie może zostać wykonane częściowo albo przesunąć cenę.
Model kosztów musi pasować do strategii. Dzienny system na płynnym instrumencie może użyć spreadu i prowizji proporcjonalnej. Strategia intraday potrzebuje opóźnienia, zmienności w ciągu dnia i założenia o fillu. Pozycja lewarowana przez noc wymaga kosztu finansowania. Jeżeli nie znasz dokładnej wartości, użyj scenariusza bazowego, ostrożnego i stresowego oraz opisz ograniczenia.
Hipotetyczny przykład rachunkowy
Załóżmy całkowicie hipotetyczną strategię, która kupuje 100 akcji po przecięciu średniej 20 sesji nad średnią 60 sesji. To tylko przykład księgowania, a nie rekomendacja ani dowód przewagi. Trade A daje wynik brutto 1,20 USD na akcję, czyli 120 USD. Załóżmy koszt rundy 0,08 USD na akcję, co przy 100 akcjach daje 8 USD. Wynik netto wynosi 112 USD.
Trade B traci brutto 0,80 USD na akcję, czyli 80 USD. Ten sam koszt 8 USD powoduje wynik netto minus 88 USD. Gdy średni wynik brutto jest niewiele większy od kosztu, pozorna przewaga może zniknąć. Dlatego turnover, średnia wielkość transakcji i koszt na transakcję powinny być raportowane obok stopy zwrotu.
Dane Level 3 mogą lepiej opisywać kolejkę zleceń w określonym środowisku, ale nie rozwiązują wszystkich problemów symulacji. Wyjaśnienie różnicy między Level 2 i Level 3 znajdziesz w artykule o danych Level 3. Użycie dokładniejszych danych nie usprawiedliwia look ahead ani nadmiernego dopasowania.
In sample, out of sample i test holdout
Okres development służy do zapisania pomysłu, wykrycia błędów i wyboru ograniczonej liczby uzasadnionych parametrów. Walidacja może służyć do porównania kilku wcześniej opisanych wariantów. Holdout powinien pozostać nietknięty do czasu zamrożenia reguł. Jeśli wynik holdoutu wpływa na kolejną zmianę, przestaje być niezależnym testem.
| Okres | Zastosowanie | Ryzyko błędnego użycia |
|---|---|---|
| Development | Definicja reguł, kod i ograniczona liczba decyzji. | Nieograniczone szukanie zwycięzcy. |
| Validation | Porównanie kilku wcześniej opisanych alternatyw. | Strojenie aż do idealnego wyniku. |
| Holdout | Jednorazowy lub z góry opisany finalny test. | Wielokrotne oglądanie i nazywanie go niezależnym. |
| Paper trade | Sprawdzenie operacji, opóźnienia i faktycznych filli. | Założenie, że paper trading jest tym samym co live. |
Overfitting i multiple testing
Overfitting zachodzi, gdy strategia dopasowuje się do przypadkowych wzorców z próby zamiast do powtarzalnego mechanizmu. Można przeoptymalizować wskaźniki, długość okna, godziny, wybór aktywów, zasady wyjścia, stop, metrykę oraz decyzję o usunięciu niewygodnej transakcji.
Im więcej wariantów testujesz, tym większa szansa, że jeden będzie wyglądał świetnie przypadkiem. Badania nad probability of backtest overfitting pokazują, dlaczego samo pokazanie najlepszego wyniku jest słabą formą dowodu. Zapisuj liczbę prób, nie ukrywaj porażek i preferuj prostą regułę, która utrzymuje sensowny kształt wyniku przy rozsądnych zmianach.
Walidacja walk forward
Walidacja walk forward przesuwa w czasie dwa okna. Wcześniejsze obserwacje służą do developmentu lub kalibracji, a późniejszy fragment jest niewidzianym testem. Następnie oba okna przesuwają się, zgodnie z regułą ustaloną przed obejrzeniem końcowego wyniku. Procedura lepiej odzwierciedla fakt, że trader zna przeszłość, lecz nie przyszłość.
Nie ma jednego właściwego rozmiaru okna. Krótkie okno szybciej reaguje na zmianę warunków, ale jest bardziej szumne. Długie okno daje więcej obserwacji, ale może wolniej reagować na zmianę. Wybierz metodę przed finalnym testem, uzasadnij ją charakterem strategii i pokaż liczbę segmentów. Walk forward nie usuwa overfittingu, jeśli każdy segment jest agresywnie dostrajany.
Robustness, drawdown i ekspozycja
Robustness to zestaw pytań, a nie pojedynczy test. Sprawdź sąsiednie wartości parametrów, różne podokresy, grupy instrumentów, wyższe koszty, opóźnione wejście i wyjście, partial fills oraz alternatywną kolejność zdarzeń w świecy. Wynik nie musi być identyczny w każdej wersji, ale nie powinien załamywać się po pierwszej rozsądnej zmianie założenia.
Raportuj maximum drawdown, czas odbudowy, najdłuższą serię strat, zmienność, ekspozycję, dźwignię, płynność i koncentrację. Stopa zwrotu bez mianownika jest niepełna. Napisz, czy liczysz ją od kapitału początkowego, equity mark to market, marginu czy notional. Artykuł o efekcie dyspozycji pomaga zrozumieć, dlaczego obsunięcie jest także problemem zachowania, lecz nie zastępuje ilościowego pomiaru ryzyka.
Jeśli średnia, mediana i odchylenie standardowe nie są dla Ciebie oczywiste — a z odchylenia standardowego liczy się m.in. zmienność i wskaźnik Sharpe’a — podstawy z przykładami omawia lekcja statystyka: średnia, mediana, dominanta i odchylenie standardowe na DTF Math.
Nie mieszaj elastyczności popytu z dowodem wykonalności strategii. Materiał o elastyczności cenowej popytu dotyczy innego problemu ekonomicznego. Możesz natomiast wykorzystać podobną dyscyplinę: zdefiniować zmienne, założenia, zakres i sposób interpretacji.
Dlaczego dobry backtest może zawieść na rynku
Rynek zmienia się, uczestnicy adaptują, płynność przechodzi między instrumentami, koszty rosną, a relacja stojąca za sygnałem może zniknąć. Strategia może również zawieść operacyjnie: dane są spóźnione, zlecenie odrzucone, stop wykonany przez lukę, limit niewypełniony, a człowiek rezygnuje po serii strat.
Świeca OHLC nie pokazuje całej ścieżki ceny. Jeśli stop i target znalazły się w tej samej świecy, nie zawsze wiadomo, co było pierwsze. Użyj konwencji ostrożnej, danych o wyższej rozdzielczości albo pokaż kilka wariantów. Nie wybieraj korzystniejszego zdarzenia tylko dlatego, że poprawia wynik.
Pojemność strategii też ma znaczenie. Mały backtest może wyglądać dobrze przy rozmiarze, który nie porusza ceną, lecz planowana pozycja może być znacznie większa. Porównaj wielkość zlecenia z typowym wolumenem, spreadem i płynnością. Zasady zleceń market, limit i stop mają różne profile wykonania, co omawia przewodnik o mechanice CFD.
Jak raportować wynik, żeby dało się go sprawdzić
Raport powinien pokazywać nie tylko końcowy zwrot. Podaj okres badania, liczbę transakcji, średni czas trzymania, ekspozycję i benchmark. Pokaż krzywą brutto oraz netto, ale opisz, która służy do decyzji. Dodaj maximum drawdown, czas odbudowy, najgorszą serię strat, zmienność, turnover i rozkład wyników. Dwie strategie z takim samym zwrotem mogą mieć zupełnie inne ryzyko, jeśli jedna zarabia w wielu małych transakcjach, a druga dzięki kilku wyjątkowym ruchom.
Dodaj także win rate, average win, average loss i profit factor. Win rate mówi, jak często transakcje kończyły się wynikiem dodatnim, lecz nie mówi, ile średnio wygrywały i traciły. Average win oraz average loss pozwalają ocenić rozkład wielkości transakcji, a profit factor porównuje sumę zysków brutto z sumą strat brutto. Żadna z tych metryk nie zastępuje drawdownu, kosztów ani analizy liczby przeprowadzonych prób.
| Element raportu | Po co go pokazać | Ryzyko błędnej interpretacji |
|---|---|---|
| Wynik brutto i netto | Pokazuje, ile zabierają koszty i wykonanie. | Brutto może wyglądać dobrze, mimo że netto nie pokrywa spreadu. |
| Drawdown i czas odbudowy | Opisuje ścieżkę straty, nie tylko średni wynik. | Średnia zmienność nie pokazuje pojedynczego głębokiego spadku. |
| Turnover i ekspozycja | Pokazuje, jak często i jak długo kapitał jest używany. | Procentowy zwrot bez mianownika może sugerować inną skalę ryzyka. |
| Koncentracja | Ujawnia udział jednego aktywa, sektora, miesiąca lub transakcji. | Pełna próba może ukryć zależność od jednego zdarzenia. |
Raportuj także warunki negatywne. Wskaż podokresy, w których strategia traciła, liczbę pominiętych sygnałów, brakujące dane, odmowy fillu i założenia o godzinach handlu. Jeśli system korzysta z wielu aktywów, pokaż wynik według instrumentu i grupy ryzyka. Dzięki temu czytelnik widzi, czy hipoteza jest szeroka, czy wynik zależy od jednego wyjątkowego fragmentu.
Paper trading i mały test operacyjny
Po walidacji historycznej można sprawdzić procedurę na danych bieżących bez używania realnego kapitału. Paper trading pomaga wykryć opóźnienie sygnału, brak danych, odrzucone zlecenie, różnicę między ceną referencyjną i fille oraz błąd w harmonogramie. Nie jest jednak tym samym co live. W prawdziwym zleceniu pojawiają się emocje, ograniczenia płynności, margin, częściowe wykonanie i możliwość realnej straty.
Przed takim testem ustal, co porównujesz. Zapisz timestamp sygnału, planowaną cenę, faktyczną cenę rynkową, czas reakcji, modelowany koszt i powód ewentualnego braku wykonania. Po zakończeniu porównaj te obserwacje z założeniami backtestu. Jeśli realne koszty są większe, nie poprawiaj historii wstecz. Zaktualizuj model i uruchom procedurę walidacji jeszcze raz.
Checklista przed użyciem kapitału
- Zapisz reguły wejścia, wyjścia, wielkości pozycji i ryzyka.
- Zdefiniuj universe instrumentów oraz zmiany tego universe w czasie.
- Sprawdź, czy każda cecha była dostępna w momencie decyzji.
- Udokumentuj split, dywidendy, delisting, roll i strefę czasową.
- Dodaj prowizję, spread, slippage, finansowanie i partial fills, jeśli są istotne.
- Oddziel development, validation i nietknięty holdout.
- Zapisuj wszystkie warianty oraz liczbę przeprowadzonych prób.
- Raportuj brutto i netto, drawdown, ekspozycję, turnover i koncentrację.
- Wykonaj walk forward oraz testy wyższych kosztów i opóźnienia.
- Porównaj paper trade i live fill z założeniami symulacji.
Dobry raport pozwala sceptycznemu czytelnikowi odtworzyć wynik oraz zakwestionować założenia. Powinien zawierać wersję reguł, dane, zakres dat, metodę wykonania, model kosztu, konwencję kapitału, benchmark, liczbę prób i ograniczenia. Nie chodzi o to, aby raport wyglądał skomplikowanie. Chodzi o to, aby dowód był kontrolowalny.
Źródła SEC, CFTC, NFA i FINRA użyte w bibliografii opisują kontekst amerykański i służą tu edukacyjnie. Nie są opisem polskich obowiązków prawnych ani polską poradą prawną. Zasady dotyczące reklamy, hipotetycznych wyników, kosztów i instrumentów mogą zależeć od jurysdykcji oraz produktu, dlatego przed użyciem kapitału trzeba sprawdzić właściwe przepisy i dokumenty.
Najczęstsze błędy w backtestingu
Wybieranie najlepszego wykresu
Jeżeli testujesz wiele wariantów, a publikujesz tylko zwycięzcę, nie pokazujesz całego procesu badawczego. Wariant mógł wygrać przez przypadek. Zapisuj także odrzucone wersje, liczbę zmian i powód wyboru. Jeżeli po obejrzeniu holdoutu zmieniasz regułę, oznacz ten okres jako część developmentu albo zresetuj test na nowym holdoucie.
Używanie dzisiejszego universe
Lista obecnych spółek, kontraktów lub funduszy nie odzwierciedla automatycznie listy dostępnej w przeszłości. Usunięte instrumenty mogły mieć słabsze wyniki, więc ich brak może zawyżyć obraz. Zapisz historyczne członkostwo universe, a jeśli go nie masz, wyraźnie ogranicz wniosek i nie nazywaj próby reprezentatywną dla całego rynku.
Najlepszy fill wewnątrz świecy
Dane OHLC pokazują zakres, ale nie zawsze pokazują kolejność zdarzeń. Jeśli w jednej świecy występuje zarówno stop, jak i target, wybór korzystniejszego porządku jest ukrytym założeniem. Przyjmij zasadę konserwatywną, użyj danych o wyższej rozdzielczości albo pokaż widełki wyniku. To samo dotyczy zleceń limit, które mogły nie dostać żadnego fillu.
Mylenie ryzyka modelu z ryzykiem rynku
Stop loss w kodzie nie gwarantuje maksymalnej straty przy luce cenowej. Wielkość pozycji wynikająca z historycznej zmienności nie chroni przed nagłym wzrostem zmienności. Limit nominalny nie jest tym samym co limit straty. Oddziel założenia strategii, procedury wykonania, ryzyko płynności i plan zachowania w wyjątkowym scenariuszu.
Brak benchmarku
Wynik strategii powinien być porównany z rozsądnym punktem odniesienia, lecz benchmark musi pasować do rynku, horyzontu i ekspozycji. Nie porównuj strategii intraday z przypadkową stopą zwrotu z innego segmentu. Pokaż także ekspozycję, koszty i okresy, w których strategia była poza rynkiem. Benchmark nie ma udowodnić przewagi, tylko ułatwić uczciwy kontekst.
Na końcu zadaj pytanie operacyjne: co zrobisz, gdy wynik live będzie gorszy od symulacji? Ustal próg przeglądu, sposób rozróżnienia błędu danych od zmiany rynku, maksymalny drawdown proceduralny i warunek zatrzymania. Sama wiara w krzywą kapitału nie jest planem ryzyka. Celem backtestu jest poprawa jakości decyzji, a nie dostarczenie pewności, której historia nie może dać.
Warto przeprowadzić także kontrolę placebo. Zmień wejście na takie, które nie ma uzasadnienia ekonomicznego, przetasuj kolejność transakcji albo sprawdź, czy podobny wynik pojawia się po opóźnieniu sygnału. Placebo nie dowodzi, że oryginalna strategia jest błędna, ale pomaga zobaczyć, jak łatwo pipeline znajduje pozorną regularność. Zapisz wynik tej kontroli razem z głównym raportem, zamiast usuwać go jako niepasujący do historii.
Jeśli strategia korzysta z wielu aktywów, zwróć uwagę na korelację i wspólny czynnik ryzyka. Pięć pozycji może wyglądać na pięć niezależnych transakcji, lecz w praktyce wszystkie mogą zależeć od jednego sektora, waluty albo poziomu zmienności. W raporcie pokaż maksymalną łączną ekspozycję, nakładanie się pozycji i sytuacje, w których kilka sygnałów uruchamia się jednocześnie. To uzupełnia samą statystykę pojedynczej transakcji.
Tak opisany backtest jest narzędziem do zadawania lepszych pytań. Nie mówi, co kupić ani kiedy otworzyć pozycję. Pokazuje, gdzie wynik zależy od danych, kosztów, parametrów i dyscypliny wykonania.
FAQ
Co to jest backtesting strategii tradingowej?
Backtesting strategii tradingowej to uruchomienie jasno opisanych reguł na historycznych danych rynkowych w celu oszacowania, jak strategia zachowywałaby się przy określonych założeniach. Poważny test obejmuje czas, dane, wielkość pozycji, wykonanie, koszty i ryzyko.
Czy backtest dowodzi, że strategia działa?
Nie. Backtest jest hipotetycznym dowodem zależnym od danych i założeń. Może zawierać look ahead bias, survivorship bias, overfitting, zbyt korzystne fille albo relację, która nie utrzyma się w przyszłości. Test out of sample i paper trading dodają informacji, ale nie gwarantują wyniku.
Czym jest overfitting w backteście?
Overfitting zachodzi, gdy reguły lub parametry dopasowują się do przypadkowych wzorców z danych historycznych. Wynik może wyglądać świetnie in sample i słabo na nowych danych. Ograniczenie liczby prób, dziennik eksperymentów, proste reguły i nietknięty holdout zmniejszają ryzyko.
Jak uniknąć look ahead bias?
Używaj wyłącznie informacji dostępnych w momencie decyzji. Przesuwaj cechy, stosuj datę publikacji danych fundamentalnych, dziel dane chronologicznie i jasno definiuj fill. Sprawdź kod pod kątem wartości pochodzących z późniejszej świecy lub zrewidowanego zbioru.
Czy trzeba uwzględniać koszty transakcyjne?
Tak. Uwzględnij prowizję, spread, slippage i inne koszty właściwe dla instrumentu, takie jak finansowanie, borrow albo przewalutowanie. Stosuj kilka scenariuszy i pokazuj osobno wynik brutto oraz netto, aby koszt nie znikał w jednej liczbie.
Czym jest walidacja walk forward?
Walidacja walk forward rozwija lub kalibruje strategię na wcześniejszym oknie, sprawdza ją na kolejnym niewidzianym oknie, a następnie przesuwa oba okna w czasie. Naśladuje chronologiczny proces badawczy, ale sama nie usuwa overfittingu, jeśli każde okno jest nadmiernie dostrajane.
Jak długo testować strategię tradingową?
Nie ma jednej liczby lat dla każdej strategii. Użyj danych obejmujących oczekiwany okres trzymania, wystarczającą liczbę transakcji i różne warunki rynku, przy spójnej metodzie budowy danych. Opisz zakres i sprawdź, czy wniosek nie zależy od jednego wyjątkowo korzystnego okresu.
Źródła i dalsza lektura
- SEC Investor.gov, Performance Claims: investor.gov.
- Investor.gov, Glossary: Backtesting: investor.gov.
- Bailey et al., The Probability of Backtest Overfitting: ssrn.com.
- Witzany, A Bayesian Approach to Backtest Overfitting: ssrn.com.
- NFA, Hypothetical Performance Material: cftc.gov.
- CFTC, Commodity Trading Systems Sold on the Internet: cftc.gov.
- CFTC, CTA Checklist Appendix A: cftc.gov.
- CFTC, Regulation e7-3122: cftc.gov.
- FINRA, Smart Beta: What You Need to Know: finra.org.
- FINRA, Fees and Commissions: finra.org.
- FINRA, Concentration Risk: finra.org.
- CME Group, Risk Management and Your Trade Plan: cmegroup.com.
- CME Group, Proper Position Size: cmegroup.com.
- Kenneth French Data Library: dartmouth.edu.
- SEC, Investment Adviser Marketing: sec.gov.
- Federal Reserve, Financial Stability Report: federalreserve.gov.
Źródła sprawdzone 26 lipca 2026. Przykłady liczbowe są hipotetyczne i nie są instrukcją zawierania transakcji.